AI如何预测当前价格? |
| |
|
天不生墨翟,万古如长夜!以墨运商,以商助墨。金双石科技长期招聘科技研发人才!微信:qishanxiaolu 电话:15876572365 公司:深圳市金双石科技有限公司
|
|


Jupyter Notebook 的核心特点是将代码、说明文字、运行结果和可视化图表整合在同一个

您是否遇到系统提示: 网上提供了很多激活方法都无效,最终终于找到一个工具 还有

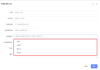
下拉框能极大的提高使用体验 如何增加下拉框,看下面代码: const dialogFormItems

为什么什么都没有运行,系统CPU和资源占用一直100% 使用 TOP命令: 1905401 root

点击编辑按钮: 点击新增: 父级菜单 菜单名称 最后收益详情 菜单标题 最后收益详

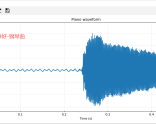
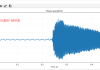
验证方法是: 读取 piano_binaural_10hz.wav 截取中间一段,例如 10 秒附近的 2 秒

使用 FFmpeg 1. 安装 Python 库 pip install numpy soundfile matplotlib 同时电脑需

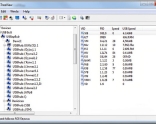
Windows的设备管理器中可以查看USB设备的信息: 驱动程序供应商:FTDI, 数字签名者:

https://velxio.dev/ Arduino、ESP32 和 Raspberry Pi。 直接在您的浏览器中即可使

你的ESP32开发板被电脑识别为“CP2102”,这并不是一个错误,而是完全正常的现象。这
16 2026-11-15
26 2026-11-15
2 2026-11-04
9 2026-11-03
353 2026-10-22

1876 2026-08-26
1421 2026-08-26
3137 2026-05-23
3373 2026-05-19
3892 2026-05-09