|
|
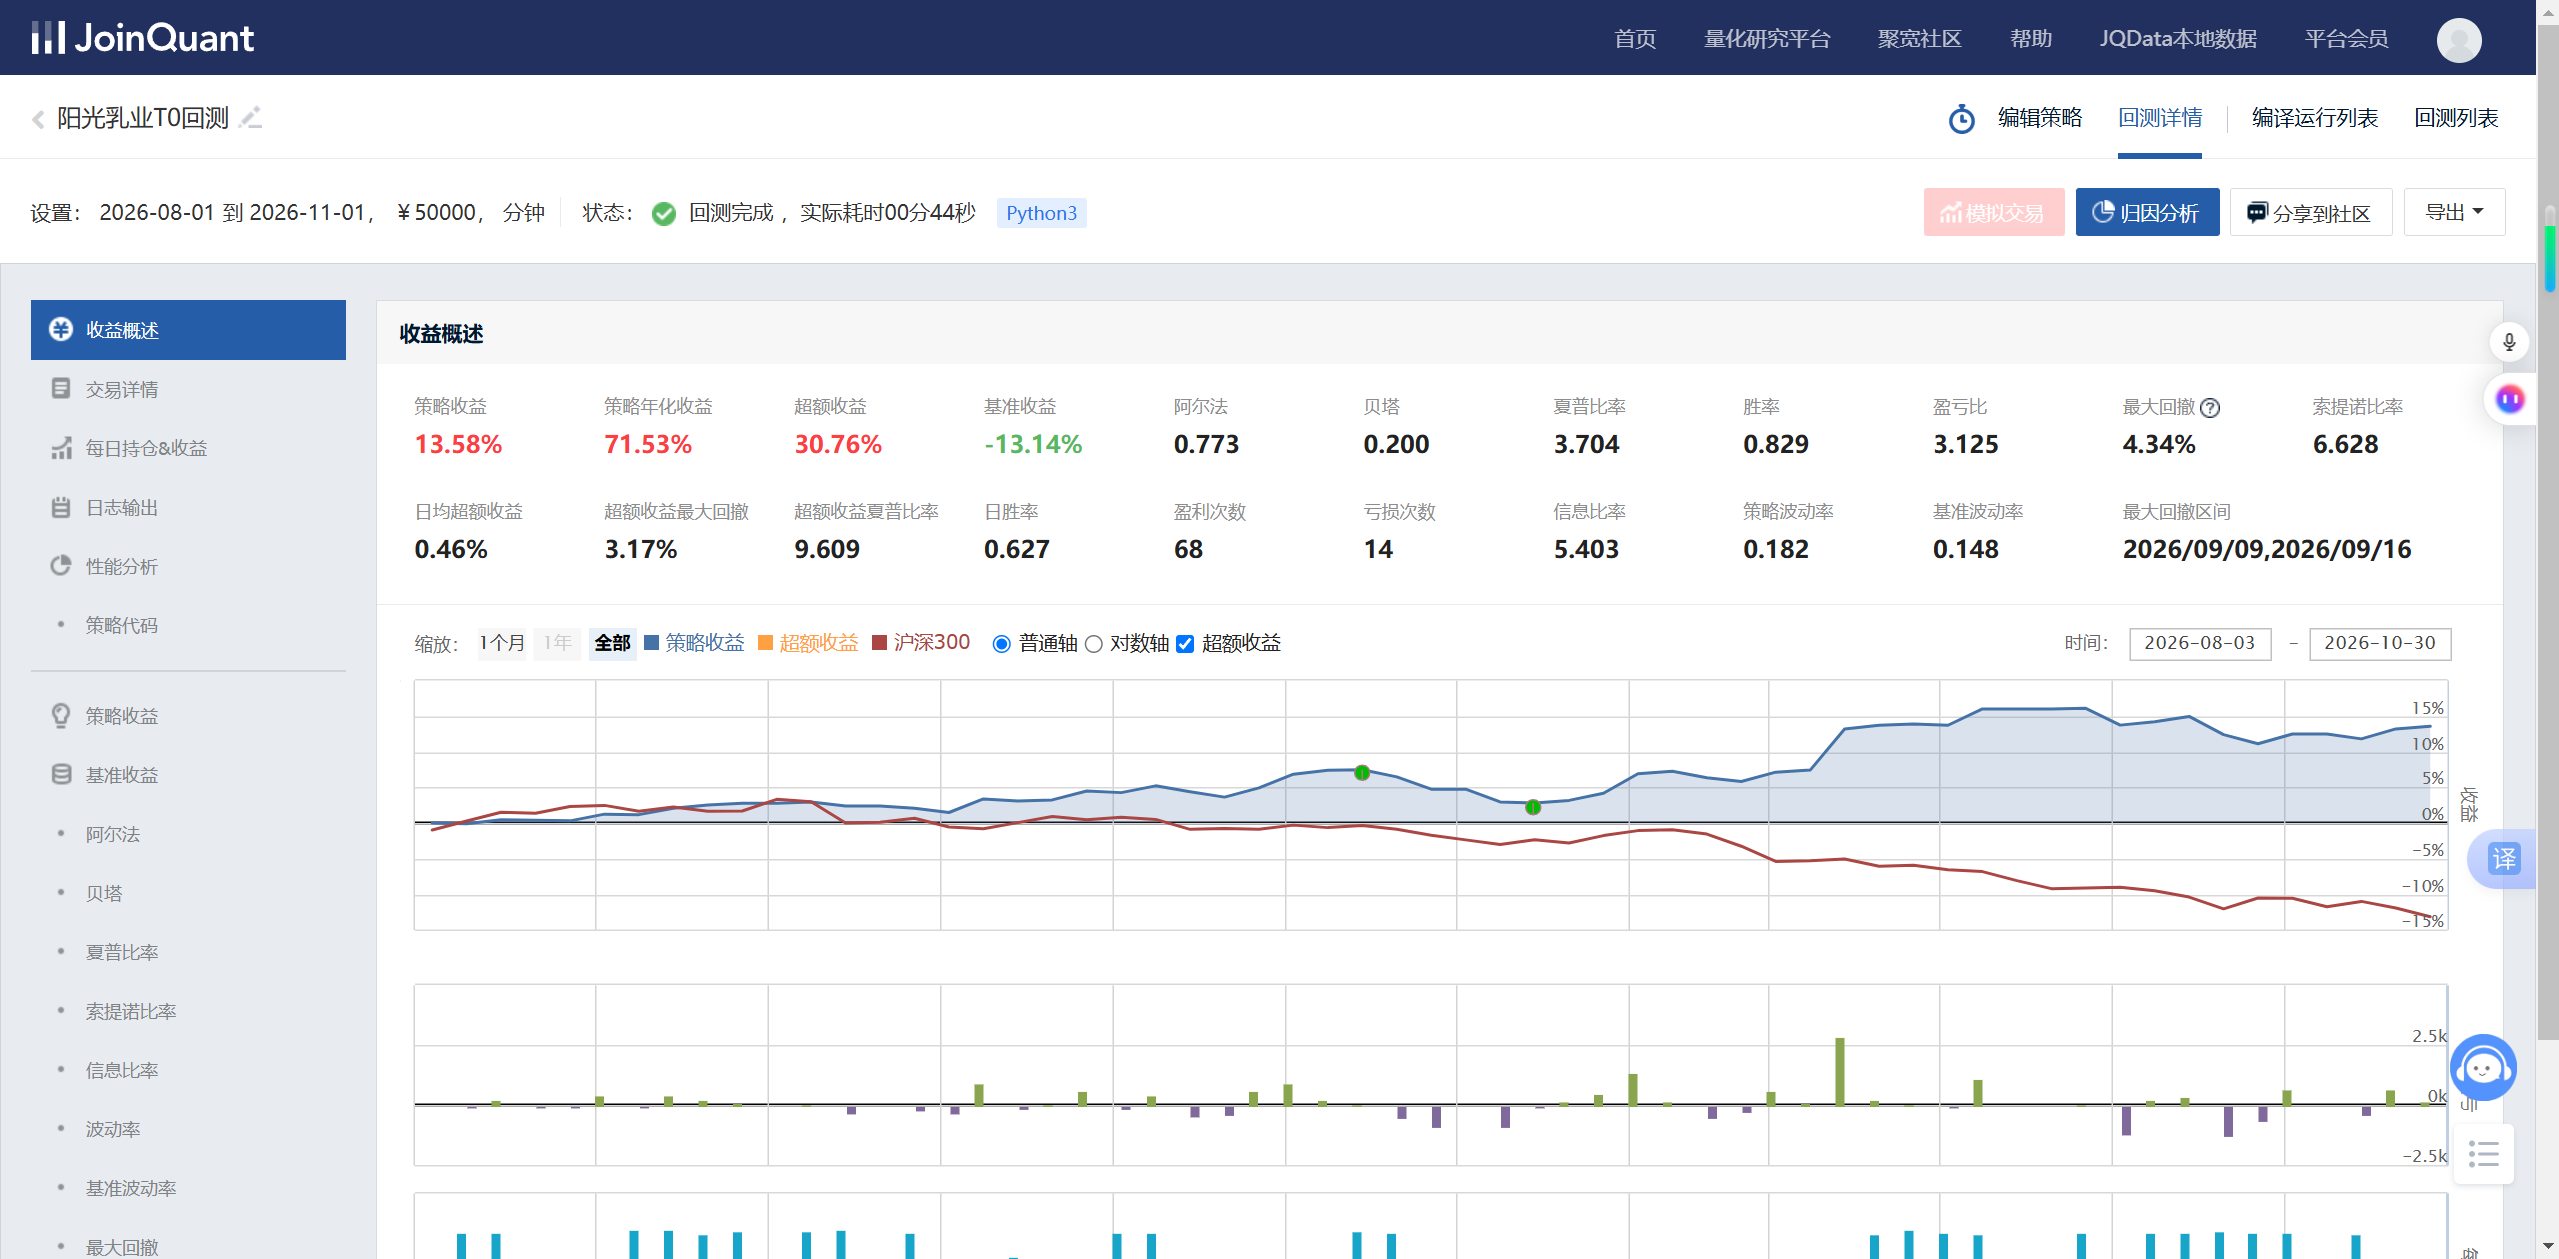
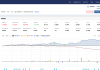
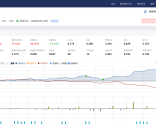
AI解读:策略收益直接飙升到了 13.58%(年化 71.53%),胜率高达 82.9%,夏普比率 3.704,而最大回撤仅有 4.34%。在同期沪深300暴跌 -13.14% 的恶劣环境下,这个策略不仅逆势大涨,还走出了非常漂亮的稳健上升曲线。
# 导入聚宽函数库
import jqdata
import pandas as pd
import numpy as np
def initialize(context):
# 设定要操作的股票
g.security = '001318.XSHE' #阳光乳液
set_benchmark('000300.XSHG')
set_option('use_real_price', True)
set_option('t0_mode', True)
# 交易成本设置
set_order_cost(OrderCost(
open_tax=0, close_tax=0.0005,
open_commission=0.00025, close_commission=0.00025,
min_commission=5
), type='stock')
# 策略参数
g.init_cash = 50000
g.t_ratio = 0.3
g.max_trades_per_day = 2
g.buy_threshold = 0.003
g.sell_threshold = 0.005
# 记录状态
g.t_shares = 0 # 当前T仓持股数
g.t_price = 0 # T仓买入均价
g.day_trade_count = 0 # 当日交易次数
g.total_base_shares = 0 # 记录一共转了多少底仓
run_daily(market_open, time='every_bar')
def market_open(context):
security = g.security
current_dt = context.current_dt
current_time = current_dt.strftime('%H:%M')
# ========== 每日重置 ==========
if current_time == '09:31':
g.t_shares = 0
g.t_price = 0
g.day_trade_count = 0
return
if current_time < '10:00':
return
# ========== 获取数据和 VWAP ==========
try:
day_start = current_dt.replace(hour=9, minute=30, second=0, microsecond=0)
minute_df = get_price(
security, start_date=day_start, end_date=current_dt,
frequency='1m', fields=['close', 'volume', 'money'],
skip_paused=False, fq='pre'
)
except Exception as e:
return
if minute_df is None or len(minute_df) < 6:
return
cumulative_money = minute_df['money'].sum()
cumulative_volume = minute_df['volume'].sum()
if cumulative_volume == 0:
return
vwap = cumulative_money / cumulative_volume
current_price = minute_df['close'].iloc[-1]
# ========== 计算买入股数 ==========
# 每次动用账户总资金的 30% 做 T
t_shares_max = int((g.init_cash * g.t_ratio) / current_price / 100) * 100
if t_shares_max < 100:
return
# ========== 逻辑核心 ==========
# 情况1:没有T仓,且满足跌破 VWAP 买入条件
if g.t_shares == 0 and g.day_trade_count < g.max_trades_per_day:
if current_price < vwap * (1 - g.buy_threshold):
cash = context.portfolio.available_cash
if cash >= t_shares_max * current_price:
order(security, t_shares_max)
g.t_shares = t_shares_max
g.t_price = current_price
log.info("【正T买入】价格 %.2f,VWAP %.2f,股数 %d" % (current_price, vwap, t_shares_max))
# 情况2:持有T仓,且满足止盈条件卖出
elif g.t_shares > 0:
# 如果当前价格 >= 买入价 * (1 + 止盈比例)
if current_price >= g.t_price * (1 + g.sell_threshold):
order(security, -g.t_shares) # 只卖 T 仓
pnl = (current_price - g.t_price) * g.t_shares
log.info("【正T卖出】价格 %.2f,买入价 %.2f,盈亏 %.2f" % (current_price, g.t_price, pnl))
g.t_shares = 0
g.t_price = 0
g.day_trade_count += 1
# 情况3(新增):如果有历史遗留的“底仓”,且当前价格较高,可以解套卖出
# 判断当前持仓数量是否大于今天的 T 仓
current_total_shares = context.portfolio.positions[security].total_amount
if current_total_shares > g.t_shares and g.t_shares == 0:
# 如果历史底仓处于盈利状态(比如成本低于现价 2%),伺机卖出 600 股释放资金
avg_cost = context.portfolio.positions[security].avg_cost
if current_price > avg_cost * 1.02: # 盈利 2% 就跑
order(security, -600) # 卖出 600 股底仓
log.info("【历史底仓解套】卖出600股,成本 %.2f,现价 %.2f" % (avg_cost, current_price))
def after_trading_end(context):
"""收盘后:未平仓转为底仓记录"""
if g.t_shares > 0:
log.info("【未达止盈点】今日买入的 %d 股转为底仓,等待反弹" % g.t_shares)
g.total_base_shares += g.t_shares
g.t_shares = 0
g.t_price = 0 |
|